

北京车抵贷车龄超过10年还能做吗
车龄超过十年的老车抵押贷款,指的是以使用年限超过十年的车辆作为抵押物的融资,能不能做取决于车型和机构:主流品牌、车况好的十年车仍有少数机构接,按评估值五成左右给额度;冷门车型或超过十二年的,多数机构直接拒件。
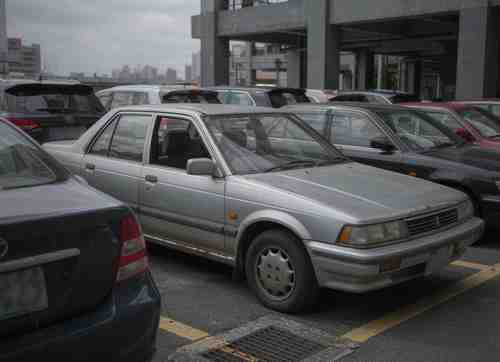
车龄不是一刀切的线。同样是十年,一辆保养完整的日系车和一辆停产多年的冷门车,结果完全不同。
为什么十年这条线被反复提到
因为处置周期和贬值速度。
十年以上的车,一旦进入处置流程,找买家要更久,折价也更狠。机构宁可少做,也不愿承担处置不掉的库存风险。因为车抵贷的安全垫就是处置回收率,回收率越低,抵押率必须越保守。
不同车龄对应的额度预期
| 车龄 | 成数 | 十万元评估价对应额度 |
|---|---|---|
| 8 年以内 | 五到七成 | 5 万到 7 万 |
| 8 到 10 年 | 四到五成 | 4 万到 5 万 |
| 10 到 12 年 | 三到四成 | 3 万到 4 万 |
| 12 年以上 | 逐台评估,多数不接 | 以实际报价为准 |
这张表的前提是主流品牌。冷门车型和停产车型,成数会再降一档。
押车还是押证,老车哪个更容易过
押车更容易。
车在机构手里,处置链条短,对车龄的宽容度更高。押证不押车的风控依赖定位和车辆存在感,老车的可控性差一些,机构会把门槛抬得更高。
十年左右的车,如果想要拿得出手的额度,押车是更现实的选择。代价是这段时间车不能用。
老车还能不能做押证不押车
个别机构可以,但要求更多。
车龄十年以上走不押车,通常要加装两台设备、降低成数、缩短期限。因为车在车主手里,机构对车辆状态的掌控弱,只能靠更密的监控和更低的抵押率来平衡。
老车续贷和置换怎么选
看资金用途和车的剩余价值。
短期周转,续贷比置换省事,不必重新评估和登记。需要更大额度,置换更现实,因为老车的抵押空间已经见顶。算一下两种方案的总成本,再决定动哪一个。
老车还有必要买全险吗
看车值和贷款余额。
贷款期间多数合同要求商业险不能断,这是硬性条件。车值不高、贷款余额小的,可以按最低要求配置,但交强险和三者险不能省。因为断保期间出事故,损失全部自己承担,还可能被认定违约。
三个关于老车的问题
问:十年车还能做不押车吗?
答:少数机构可以,成数偏低,需要装设备,具体看车型。
问:里程二十万公里以上会不会被拒?
答:不一定拒,但额度会明显压一档,车况好的话仍有空间。
问:老车评估价怎么定?
答:参考同款车在二手车市场的成交价,再按车况和事故记录打折。
老车不是不能押,是要把预期放对。因为机构给的是处置价值,不是情怀价。想先看自家车能到哪个档,老车抵押贷款首页有车龄对应的额度参考,车辆抵押贷款知识里也有老车的进件说明。