

北京商务车MPV抵押贷款额度怎么算
商务车MPV抵押贷款,指的是以七座以上的商务车型作为抵押物的融资,额度算法和轿车一样,都是评估价乘以成数,区别在于估值逻辑:商务车看品牌、座位数和商务用途痕迹,改装过的车反而会被压价。成数通常在六到八成。
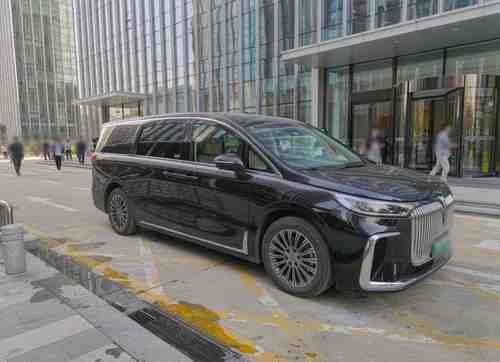
北京做商务车抵押的,一半是公司车,一半是跑接待的个体。两类人的材料要求不一样。
商务车的估值和轿车差在哪
差在用途痕迹。
商务车常年载客,内饰磨损比同车龄轿车明显,座椅、地毯、门板这些细节都会被评估师看到。保养记录完整、内饰干净的,估值能高一档。
改装是减分项。加装航空座椅、隔断、地板的车,二手市场受众窄,处置难。因为改装件不值钱,机构按原厂状态估价。
额度和成本的对照
| 情况 | 成数 | 三十万评估价对应额度 |
|---|---|---|
| 三年内、主流品牌、原厂状态 | 七到八成 | 21 万到 24 万 |
| 三到六年、保养完整 | 六到七成 | 18 万到 21 万 |
| 六年以上或改装较多 | 五到六成 | 15 万到 18 万 |
| 营运性质的接待车 | 多数不接 | 以实际报价为准 |
商务车单价高,同样的成数差,总额差距会被放大。多谈一个点,可能就是两万块。
公司车和个人车,办起来差多少
公司车多两道手续:股东会决议和法人签字。
材料上多营业执照、章程、对公流水,时效多两到三个工作日。个人车当天能放,公司车通常次日。原因在于企业的法律主体比个人复杂,授权链条要核清楚。
额度上公司车不一定低,如果企业经营数据好,综合授信可能更高。
商务车押车,停车费会不会更贵
会,按车型和占用面积计。
商务车体积大,一个车位停不下,部分场地按一点五个车位计费。签约前问清计费方式,别等结清时才发现停车费比预期高。因为保管费通常按月收,累积起来不是小数目。
公司车和个人车,税费上有区别吗
没有额外税负差异,但入账方式不同。
公司车的利息支出可以计入财务费用,个人车不能。这一点对做账的企业有实际意义,报销和成本核算的路径不一样,具体口径建议问一下会计。
商务车评估要多久,要不要上举升机
半小时到一小时,多数情况不上举升机。
评估师看外观、内饰、里程、维保记录,必要时查底盘。有事故维修痕迹的车会要求上架细看。因为底盘和结构件的损伤对残值影响最大,这一项直接左右评估结果。
三个关于商务车的问题
问:商务车适合押车还是不押车?
答:接待用车天天要跑,选不押车;闲置的车选押车,额度能高出一档。
问:七座车算商务车还是家用车?
答:看登记信息,非营运的七座按家用车受理,估值参考车型定位。
问:改装过的车一定办不了吗?
答:不一定,但额度会低,部分机构要求恢复原厂状态再评估。
商务车贵,估值上的一点点差别就是几万块。因为基数和成数同时放大。想先看自家车能到哪个档,商务车抵押贷款首页有对照表,不押车贷款产品里也写了商务车的准入要求。