

事故车泡水车能抵押贷款吗
事故车和泡水车抵押贷款,指的是以有过碰撞、水浸或火烧记录的车辆作为抵押物的融资,能不能做取决于事故等级:轻微剐蹭和钣金修复不影响受理,只是压额度;结构性损伤、泡水、火烧这类重大事故车,多数机构直接不接。
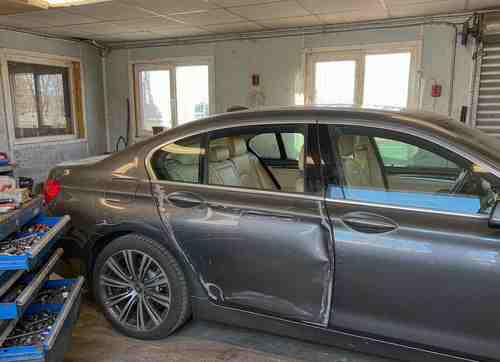
判断标准不在“有没有出过事故”,而在“伤到了哪一层”。换个保险杠和伤到大梁,在评估里是两回事。
哪些记录会被拒
三类:结构性损伤、泡水、火烧。
结构性损伤指的是大梁、A柱B柱、底盘纵梁这些承重部件受损。泡水看水位,没过仪表台的通常直接拒。火烧车同理,线路和结构都受影响。
因为这三类车的残值不确定,处置时买家极少,机构无法预估回收金额。
车况对应的受理情况
| 车况 | 能否受理 | 额度影响 |
|---|---|---|
| 无事故、原版原漆 | 正常受理 | 按标准成数 |
| 轻微剐蹭、钣金修复 | 正常受理 | 压半档到一档 |
| 更换过覆盖件、气囊弹出 | 部分机构受理 | 压一到两档 |
| 结构性损伤、泡水、火烧 | 多数不接 | 以实际报价为准 |
第三行是灰区。气囊弹出说明撞击力度不小,但没伤结构,机构之间口径不一,多问两家常有不同结果。
评估时怎么查事故
三条路径:查维修记录、查保险出险记录、现场看车。
维修记录能看出换过哪些件,出险记录能看出理赔金额和事故类型,现场看车主要看漆面厚度、螺丝痕迹、焊点是否原厂。三样对不上,评估师会往下压价。
隐瞒事故没有意义。原因是这些记录在系统和车身上都留了痕,评估环节一查就出来,瞒过去反而可能被认定为提供虚假信息。
事故车选押车还是不押车
能选的话,押车更容易过。
事故车的处置风险高,机构更愿意把车握在手里。不押车方案对车况的要求更严,轻微事故都可能被要求加装设备、降低成数。
如果只是想短期周转,押车反而省事,额度还能高一档。缺点照旧,这段时间车不能用。
事故车还能卖吗,会不会影响解押
能卖,解押也不受影响。
事故记录影响的是估值和买家范围,不影响产权流转。结清、解押之后正常过户即可,买家知情与否属于交易环节的披露义务,与抵押无关。
真正影响过户的是违章未处理、查封未解除这类状态问题,不是事故本身。
三个关于事故车的问题
问:小事故没报保险,查得到吗?
答:系统里可能查不到,但现场看漆面和螺丝痕迹能看出来,评估师有经验。
问:泡水车修好了能办吗?
答:多数机构不接,即便修好,记录仍在,处置时依然困难。
问:事故车额度会低多少?
答:轻微事故压半档到一档,重大事故多数不受理,没有统一比例。
事故车不是一刀切被拒,是看伤在哪。因为机构怕的是不确定的残值,不是修过的痕迹。想先判断自家车属于哪一档,事故车抵押贷款首页列了车况对照,不押车贷款产品里也写了车况要求。