

不押车贷款装了GPS就能开走吗?签合同前先问清这四点
能开走,但“能开走”不等于“就安全了”。装了 GPS 只是不押车贷款的风控手段之一,它管的是车辆位置,不等于所有权转移,也不等于机构可以随时把车开走。真正决定安全性的,是合同里那几条你签之前问没问清楚的约定。签之前,这四点必须问到底。
产品画像
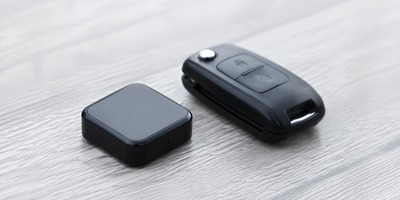
车辆抵押贷款不押车,是把车留在自己手里开的抵押方式。机构怎么控制风险?一是去车管所办抵押登记,二是在车上装定位设备,业内直接叫 GPS。
装 GPS 的目的是掌握车辆动向,不是收车。车钥匙、行驶证都还在你手里,日常使用不受影响。真正会被限制的是过户和再次抵押,因为登记证书上有抵押记录。
北京汽车抵押贷款市场上,不押车产品几乎都会要求装一台以上的定位设备,费用承担方式各家不同,有的免安装费只收月租,有的直接含在服务费里。
申请条件
年龄二十到六十岁,有稳定收入或者经营流水,这是基本门槛。
车龄一般限制在十年以内,需要是全款车,登记证书在自己名下,没有未结清的按揭。
征信没有连三累六这类严重逾期(连续三个月逾期,或者两年内累计六次逾期),通过率会明显高一些。征信有少量瑕疵也不是绝对办不了,主要看机构的风控口径。
车况不能有重大事故、泡水、火烧记录,这类车即便能进件,成数也会被压得很低。
申请材料
身份证原件、行驶证原件、车辆登记证书原件,这三样缺一不可。
保险单据,商业险和交强险都要在有效期内。部分机构会要求做保险第一受益人变更,签字前问清楚改不改、改了以后谁受益。
收入类材料,上班族准备近半年工资流水,个体户或者股东准备营业执照和对公账户流水。
征信授权书在面签时签,外地牌照车主还要准备居住证明或者社保记录。
办理流程
第一步,报车型、车龄、里程,做一轮预评估,先看额度区间和大概利率。
第二步,验车评估,评估师确认车况,出正式评估价和成数。
第三步,提交材料、查征信、做审批,快的当天有结果。
第四步,签合同,这一步要逐条看,尤其是 GPS 相关的条款。
第五步,装定位设备。装几台、装在哪里、能不能自己拆,都要在这时候确认。
第六步,去车管所办理抵押登记,登记完成后再放款。结清以后拿结清证明办理解押,同时按约定处理定位设备。
常见问答
问:装了 GPS 机构就能把车开走吗?
答:不能。GPS 只是定位手段,收车必须符合合同约定的条件,一般要经过多次催收、逾期到一定天数,而且要走书面流程。
问:不装 GPS 能不能办不押车贷款?
答:少数产品可以,但通常额度低、利率高。多数机构把装 GPS 作为不押车产品的前置条件。
问:装几台合适?
答:行业里常见一台到两台,具体看额度和车型。数量本身不是问题,问题是费用谁出。
问:GPS 费用谁承担?
答:安装费、月租大多由车主承担,也有机构免安装费只收月租。签合同前让对方把这笔钱写进费用清单。
问:结清以后 GPS 谁拆?
答:正规做法是机构负责拆除,并且不另外收费,这一点要写进合同,不要只口头承诺。
问:车还能正常年检吗?
答:可以。抵押登记和定位设备都不影响年检、保险和日常使用。
问:要交备用钥匙吗?
答:正规不押车产品一般不收备用钥匙,要求交钥匙的做法更像押车模式,遇到要问清楚原因。
问:GPS 装的位置我能知道吗?
答:可以要求告知安装位置和数量,隐蔽安装不等于不告知,签约时把这一点确认清楚。
问:提前还款有违约金吗?
答:各家不同,有的按剩余本金比例收,有的满一定期限后免收。签约前问明白,写进合同再签。
问:车抵贷和压绿本贷款有什么区别?
答:压绿本贷款的重点是拿登记证书做抵押登记,车留在自己手里,两者讲的是同一类业务的两种说法。
注意事项
第一点,问清楚装几台、装在哪里、费用谁承担。第二点,问收车条件,什么情况下机构能处置车辆,必须有明确书面约定。第三点,问提前还款和违约金怎么算。第四点,问结清后谁来拆设备、多久之内拆完。
GPS 的合规边界值得单独看一遍,装几个、谁掏钱、能不能拆,站内这篇北京车抵贷不押车要装几个GPS才合规里讲得比较清楚。
如果你还在犹豫要不要交备用钥匙,这篇办不押车贷款要不要交备用钥匙可以直接对照着看。
想先从整体上了解北京汽车抵押贷款的规则和流程,回首页看一遍比临时听中介介绍靠谱得多。
以上是不押车贷款装GPS相关的内容。