

刚过户的汽车能办理抵押贷款业务吗?汽车抵押贷款先看持满期
北京的二手车市场这两年成交量大,很多人刚把车过到自己名下,绿本还是热的,转头就遇上资金周转的事,第一反应是拿车去押一笔。跑去问机构,对方先问一句这车过户多久了,答刚过完没几天,话就到这里为止。不少人想不通,产权清清楚楚写着我的名字,车况也好,怎么就不行了。那么刚过户的汽车能办理抵押贷款业务吗?下面北京航信汽车抵押贷款公司钱云路经理把法规和风控这两层分开讲,什么情形能办、要等多久、急用钱走哪条路,一次说明白,希望对大家有所帮助,让您贷款变得更简单!
一、法规这一侧是通的,拦人的是持有时间
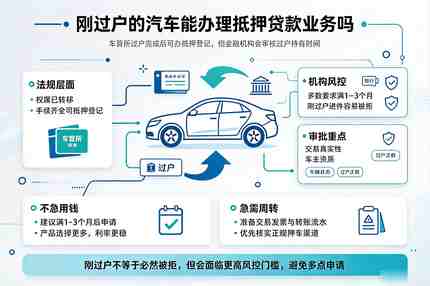
先把两件事分开看。车管所那一侧不管这台车在你名下放了多久,只要过户完成、登记证书信息已经变更到你名下、车辆没有查封也没有未解除的旧抵押,你和抵押权人就可以共同申请抵押登记,受理时限是一个工作日以内。《民法典》第三百九十五条把交通运输工具列在可以抵押的财产范围里,条文里没有过户后必须等多久的限定。
真正设限的是资金方的风控规则。银行和持牌机构在进件系统里加了一道持有时间的判断,没过这条线的申请连提交都提交不上去。所以你听到的这车不行,说的不是法规不允许,说的是这家机构当期政策不接。
这道时间线在行业内被叫做过户冷静期,各家口径差得相当大。把它当成一个固定的月份数来记容易判断错,正确做法是按渠道类型分别看。汽车抵押贷款这套产品里,持有期是最不讲情面的一项条件,别的项还能靠流水和资产补,这一项只能靠时间。下面这张表是 2026 年北京市场上比较常见的口径,具体以各机构当期公示为准。
二、渠道不同,等待期从当天到半年都有
| 渠道类型 | 过户持有期要求 | 实际表现 |
|---|---|---|
| 主流银行车抵产品 | 持绿本满三个月 | 利率最低,年化常见 3.85% 到 10%,成数六到八成 |
| 部分银行系产品 | 过户满六个月 | 要求最严,不满半年直接过不去 |
| 汽车金融与融资租赁 | 过户满一到三个月 | 接受度高一些,利率随之上浮 |
| 典当与小贷 | 多数不限持有时间 | 刚过户也能接,成数压到四到六成,综合成本最高 |
这张表背后有一条规律值得记住,越正规、利率越低的渠道,等待期要求越硬;越灵活、成本越高的渠道,越能接受刚过户的车。这不是谁在故意为难人,是风险定价的结果。资金成本低的机构有资格挑客户,它们宁可少做也不愿意承担权属不稳的风险。
这也是汽车抵押贷款里少见的一个现象,条件最好的产品,偏偏对刚过户的人最不友好。所以刚过户的车主要先问自己一个问题,等得起还是要低息。等得起,就把车放着不动,三个月后走银行通道,利率和成数都是最理想的。等不起,就得接受成数打折和利率上浮,这是两种不同的选择,不存在两全的方案。
三、同样是刚过户,这四种情形结果不一样
把汽车抵押贷款的持有期条件按过户情形细分一下,会发现政策并不是一条线切下去。同样是绿本刚换名字,下面四种情况的待遇差得不小。
| 过户情形 | 能否办理 | 要补的材料 |
|---|---|---|
| 二手车市场买卖过户 | 多数要等满三个月 | 交易发票、过户合同、付款转账流水 |
| 夫妻或直系亲属过户 | 部分机构可当天进件 | 结婚证、户口本等关系证明,有的要求原车主共签 |
| 公户车过户给法人或股东 | 部分机构可当天进件 | 营业执照、股权证明、资产平移说明 |
| 新车上牌未过户 | 首次登记不算过户,仍偏谨慎 | 购车发票、首付款流水、保险单 |
亲属过户和公户车过户之所以能放宽,原因不难理解。这两类过户的资金关系和权属链条是清晰的,不存在二手车市场上那套低价过户、转手套现的玩法,机构排查成本低,自然愿意放开。走这条路的时候记得主动把关系证明带上,别等机构问了才想起来补。
这里有个容易漏掉的细节。原车主那边如果贷款没结清,绿本上还挂着抵押签注,这台车根本过不了户,得先结清、再解押、然后才能过户,过户时间从过户那一天重新起算。有些人买车时没查清这件事,折腾一圈回来发现时间又归零了。解押这一套手续怎么办,北京抵押汽车贷款解押流程是什么那篇写得比较细。
还有一种情况也会被打回,绿本刚补办不满三个月。补办登记证书在系统里同样是一次变更记录,部分机构会把它当成持有时间重新起算的标志,遇到这种情形,把原来的过户明细和补办记录一并提供,能解释清楚就有机会过。
四、机构真正怕的三件事
把风控逻辑摊开来看,设置等待期不是为了拖时间,是怕三件事。
第一件是套现过户。低价从熟人手里过一次户,第二天就拿去抵押换现金,车根本不是自己日常在用的资产。这种操作在二手车灰产里不算新鲜,机构吃过亏之后就把持有时间当成了第一道筛子。
第二件是权属瑕疵没暴露。原车主可能还留着未结的债务、未处理的违章、甚至一笔没解除的抵押,这些问题过户当时看不出来,需要时间才会浮出水面。等上三个月,隐患该冒的都冒了。
第三件是还款意愿存疑。刚买的车马上就押出去,说明资金缺口是急的,机构会担心这笔钱填进去之后还款来源不稳。加上短期内频繁过户的车,近十二个月超过三次或者累计超过五次的,多数机构直接列为风险车辆,无论等多久都不接。
五、真要现在办,材料得备到能自证
确定要走非银渠道办汽车抵押贷款的话,材料准备的重点跟普通车抵不一样。普通车抵核的是你的还款能力,刚过户的车还要多核一层,这笔交易是真的。
基础件和常规一样,身份证、绿本、行驶证、交强险与商业险保单、本人一类卡、收入流水,车要开去验。额外要补的是能证明交易真实的那一组,二手车交易发票、过户合同、购车款转给原车主的银行流水,这三样是核心。有原车主的联系方式和过户前的维保记录更好,能佐证车况和来源。
机构会重点看两件事,成交价是否合理、资金流向是否对得上。成交价明显低于市场价、付款流水对不上合同金额、或者干脆是现金交易拿不出凭证,这几种情况基本都会被判定为交易存疑。买车那天把这些票据留好,比事后去补要省事得多,二手车能贷几成跟过户次数也有关系,北京二手车抵押贷款能贷几成那篇拆过车龄里程和过户次数的算法。
还有一件事要提前确认,过户之后车管所系统里的信息同步有延迟。绿本拿到手不等于系统里已经更新完毕,信息没同步的时候抵押登记递不进去,白跑一趟。办之前先在交管 12123 上绑车看一眼状态,显示正常了再去。
六、三条路,按自己的时间成本选
第一条是等。过户满三个月再申请汽车抵押贷款,这条路的成本最低,利率能拿到年化 3.85% 到 10% 这一档,成数六到八成,可选产品也多。等的过程里别去各家 APP 上点测额度,每一次点都是一次硬查询,三个月下来查询记录堆起来,等到能办的时候又被查询次数挡住,这种事并不少见。
第二条是走持牌宽松渠道。过户满一个月可以试预审,接受成数打折和利率上浮,年化常在 10% 到 24% 之间。选这条路要认准有金融牌照的机构,别碰那种宣称当天放款、不看条件的口子。押车和不押车在这一档里也有区别,押车对过户时间宽松一些,不押车对持有期和资质都要求更严,具体差别可以看北京汽车抵押贷款不押车能过户吗那篇对四种场景的拆法。
第三条是换一种融资方式。名下如果有房,房抵的年化比车抵低不少;有经营主体和开票记录,税贷和经营贷的额度更高、期限更长;有稳定工资流水,线下信用贷也能顶一阵。车先放着别动,等持有期满再考虑,很多时候比急着把车抵出去划算。
七、问机构之前,先自己答三个问题
打电话咨询之前,把下面三个问题先在心里答一遍,多数情况下不用等对方开口,自己就能判断出大概结果。
第一个问题,这辆车在你名下挂了多少天。注意问的是过户那天算起,不是签合同或者交钱那天。二手车从看车到过户中间隔上一两周很常见,把合同日期当成持有起点,判断会偏乐观。
第二个问题,最近十二个月这台车过了几次户。这个指标跟持有时间分开算,频繁转手的车即便在你名下已经满三个月,也很可能被列为风险车辆。买车之前查一下登记证书上的转移登记记录,能提前避掉这个坑。
第三个问题,绿本上有没有还没解除的抵押签注。有的话先解押再谈,不解押连过户都办不成,更谈不上拿去做汽车抵押贷款。这三问答清楚了,再去问机构持有期要求,对方给的口径你能立刻对上,知道自己落在哪一档里。
回到最开始的问题,刚过户的汽车能办理抵押贷款业务吗,法规上没有障碍,车管所这一侧当天就能受理抵押登记,拦住你的是资金方那道持有时间线。二手车买卖过户多数要等三个月,亲属过户和公户车过户给法人有机会当天进件,急用钱走非银渠道办汽车抵押贷款也能成,只是成数会压下来。想先摸清自己这台车大概能贷多少,可以照着北京汽车抵押贷款的评估口径算一遍,心里有个数再决定等还是不等。北京航信汽车抵押贷款公司提醒各位借款人朋友,买车那天的发票和转账凭证别丢,这几张纸在刚过户这个阶段比什么都值钱。