

压绿本贷款和全款车抵押是一回事吗?京牌绿本的特殊性
北京车抵贷现在的行情摆在这儿,年化从 3.85% 到 24% 不等,额度按评估价五到八成给,押证不押车是主流做法,办下来通常一到三个工作日。车主来咨询的时候,说法五花八门,有人讲压绿本贷款,有人讲全款车抵押,还有人说押证不押车、GPS 贷、活押,听着像四五种不同的产品。那么压绿本贷款和全款车抵押是一回事吗?下面北京航信汽车抵押贷款公司钱云路经理把这两个词的关系、真正该对比的两种模式,以及京牌独有的指标规则一次讲清,希望能帮各位借款人朋友少绕弯路,让您贷款变得更简单!
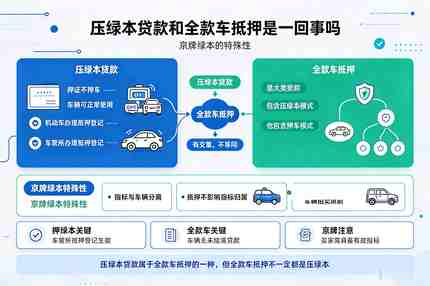
一、两个词说的不是同一层东西
先把这两个词摆回它们各自的位置。全款车讲的是车的权属状态,绿本在车主自己手上、没有银行按揭、没有未解除的抵押登记,这台车在产权上就是干净的。压绿本贷款讲的是办理方式,把机动车登记证书交到机构,双方一起去车管所做抵押登记,绿本上签注抵押内容和日期,车照常开走。
一个描述前提,一个描述动作。所以严格讲,这两个词压根不在同一个层面上,拿它们做同义替换,等于把条件和做法混成一锅。
| 说法 | 它指的是什么 | 车能不能开走 |
|---|---|---|
| 全款车 | 权属状态,绿本在手、无按揭、无旧抵押 | 当然能 |
| 压绿本贷款 | 办理方式,绿本交机构加车管所抵押登记 | 能,抵押不转移占有 |
| 押车 | 另一种办理方式,车和绿本一起交机构保管 | 不能,属于质押 |
顺带说一个很多人没分清的地方。押车和压绿本的法律性质完全不同,前者转移占有,属质押,后者不转移占有,属抵押。绿本要不要押只是表象,车在谁手里才是那条线。车辆贷款是不是非得抵押绿本,车辆贷款都要抵押绿本吗那篇把两种模式的前提条件列过一遍。
二、反过来推一次,关系就清楚了
说压绿本贷款属于全款车抵押,这话只说对了一半,因为反过来推不成立。
按揭车在贷款结清、办完解除抵押之后,绿本回到车主手上,产权状态恢复干净,这时候同样可以走压绿本这套动作。也就是说,正在办压绿本的车里,有一部分刚解押没多久,严格论起来它的车况算二手全款状态,不算原生全款。
这一点在实操上有直接后果。刚解押的车在机构眼里留了痕迹,解押时间太近的,审批会多问几句,额度也可能压一档。有人觉得自己车早就还清了,凭什么按二手算,问题就出在这个时间点上。
把两个词混着用,最容易算错两件事。一件是误判自己能不能办,明明按揭已经结清、绿本在手,却以为有贷款记录就办不了。另一件是误判额度,把刚解押的车当成原生全款去预期,报价出来对不上。
三、真正该放在一起比的是这两种
把压绿本贷款和全款车抵押摆成左右两栏去对比,这个动作本身就是错的。全款车是横在门口的一道条件,压绿本是进门之后选的一条路,同一台全款车既可以压绿本,也可以押车。真正需要做选择的是后面这两个。
| 对比项 | 压绿本,不押车 | 押车 |
|---|---|---|
| 法律性质 | 抵押,不转移占有 | 质押,转移占有 |
| 放款成数 | 评估价七到八成,资质好可上浮 | 评估价六到七成 |
| 成本构成 | 利率偏低,常叠加 GPS 费与服务费 | 月费率明码标价,典当口径常见 2% 到 4% |
| 审核侧重 | 看征信、看流水、看大数据 | 主要看车,征信有瑕疵也可谈 |
| 办理时长 | 一到三天,含抵押登记 | 当天甚至几小时 |
| 逾期处置 | 催收加诉讼拍卖,周期长 | 典当逾期即绝当,处置快 |
这张表读下来能看出一个规律,压绿本贷款把方便留给了车主,代价是审核更严、流程更长。押车把风险控制权拿在机构手上,所以你资质差一点它也敢做。两边的定价差,本质上是风险由谁承担的价钱。押车和押证不押车到底怎么选,北京押车贷款和押证不押车怎么选那篇按场景分过档。
四、京牌这一层,押住的是车不是牌
北京车主问得最多的一句话是,把绿本押出去,我的指标还算我的吗。答案是算。北京小客车指标是购车资格,跟车辆所有权是两套东西,指标不能单独抵押,也不能随车转让。办压绿本贷款抵押的是这台车,抵押权人拿不走指标,结清解押之后指标还是原车主名下那个。
但接下来这句才是关键。抵押登记确实不改变指标归属,可它会把指标的流转通道锁住。北京的小客车指标和车辆状态是绑定的,车在抵押状态,指标就动不了。
| 抵押期间想做的事 | 能不能办 | 被哪一步拦下 |
|---|---|---|
| 卖车、外迁、提档 | 不能 | 车管所系统显示抵押,过户直接驳回 |
| 夫妻变更、多标转移 | 不能 | 指标变更要求车辆状态正常 |
| 申请更新指标 | 不能 | 更新指标的前提是车辆已注销或迁出 |
| 保留原号牌 | 不能 | 需状态正常且使用满一年 |
顺序只有一条路可走,结清、解押、状态恢复正常,之后指标才能动。中间少一步都过不去。实务里最常见的情形就是车主想卖车腾指标,跑到车管所才发现车还挂在抵押状态,只能回去先筹钱结清,前后耽误的时间比预期多出一两周。
带押过户这个政策在京牌上基本用不上。普通二手车还有三方共同申请的空间,京牌的指标过户和夫妻变更不认这一套,必须先解押把状态清干净。所以打算一年内换车的车主,办之前就得把解押周期一并算进去。
五、处置难这件事,会直接反映在成数上
京牌车逾期之后,机构的处置难度比外牌高出一截。车可以拍卖,但买家必须本身持有北京有效小客车指标,符合条件的买家池子小得多,成交周期长、折价多。这笔处置成本,机构在定价的时候一定会算进去。
落到车主身上的感受就是两条。办压绿本贷款时,一条是成数比外牌低一档,同样的车况和评估价,京牌能批下来的金额会少一些。另一条是审核更细,车龄、估值、车主资质的要求都比外牌严,同样的条件换个外地牌照可能就过了。这不是谁故意为难,是处置端传导过来的结果,具体标准以各机构 2026 年公示的车辆抵押产品说明为准。
想把这个差额补回来,能做的是把自身条件做扎实。征信干净、流水稳定、负债结构简单,机构在成数上就有让步空间。反过来,多头机构一堆、近期查询密集,本来就低的成数还会再压。
六、三个容易吃亏的地方
第一个,只把绿本交给机构,不去车管所办抵押登记。这种操作在法律上叫私下协议,抵押权不能对抗善意第三人,一旦出问题机构的权益都不受保护,车主的处境只会更差。正规的压绿本业务一定会在绿本上留下签注,这一条没有例外。
第二个,以为还不上钱机构能把指标拿走。指标不随车走,机构能处置的只有车。但这不代表可以不在乎,车被处置之后指标虽然还在,你要重新买车还得有购车资格,中间的空档期和后续融资受影响是实实在在的。绿本抵押贷款算不算卖车,绿本抵押贷款算卖车吗那篇把所有权和占有权的差别讲得更细。
第三个,租牌车、背户车拿去做抵押。车登记在 A 名下、指标在 B 名下、实际开的是 C,这种结构去做压绿本贷款,产权纠纷几乎是必然的。北京对虚假抵押的稽查一直很严,查实之后可能面临指标作废和罚款,代价远超过借到的那笔钱。
七、去机构之前先答四个问题
第一个问题,绿本现在在谁手上。在自己手上,走常规流程。在银行或者上一个机构押着,得先结清解押拿回来,没有第二条路。
第二个问题,交管 12123 上这台车的状态显示什么。要看到正常两个字,显示抵押或者查封的,先处理状态再来谈贷款。
第三个问题,一年内有没有卖车、换车、腾指标的计划。有的话要么先别办,要么把期限压短、把解押时间提前排进日程。
第四个问题,这台车是全款买的还是刚解押的。刚解押的要如实说,机构查得到解押时间,隐瞒反而会被当成资料不实处理,影响后面的审批。
四问答完,再去看具体产品,对方报的条件你能立刻对上,知道自己落在哪一档,也不会被那些听着专业的名词绕进去。
回到最开始的问题,压绿本贷款和全款车抵押是一回事吗,严格讲不是。全款车说的是车没负债这个前提,压绿本贷款说的是不押车只办登记这个做法,两者一个是门一个是路,不能互相替换。京牌的特殊性也不在能不能抵押上,而在抵押之后指标流转会被锁住,处置难度又比外牌高,成数和审核标准跟着往下走。想先弄清自己这台京牌车在正规渠道能贷多少、成数落在什么位置,可以照着北京汽车抵押贷款的评估口径算一遍,数字心里有底了再谈条件,比听谁口头承诺都管用。北京航信汽车抵押贷款公司提醒各位借款人朋友,办之前把绿本状态和指标计划一起想清楚,别等要用指标的时候才发现车还押着。