

个人车抵贷不上征信的产品有吗?车抵贷上征信之外还有一本账
北京车抵贷的常规行情摆在这里,年化从 3.85% 到 24% 不等,额度按评估价五到八成给,押证不押车是主流。很多车主来问的时候会带一句,有没有不上征信的车抵贷产品,理由也实在,怕征信上多一笔贷款记录,影响后面买房、办经营贷或者提信用卡额度。那么个人车抵贷不上征信的产品有吗?下面北京航信汽车抵押贷款公司钱云路经理把放款主体、成本账单和核验办法一次讲清,希望能帮各位借款人朋友把这件事看明白,让您贷款变得更简单!
一、先看放款方是谁,广告词不算数
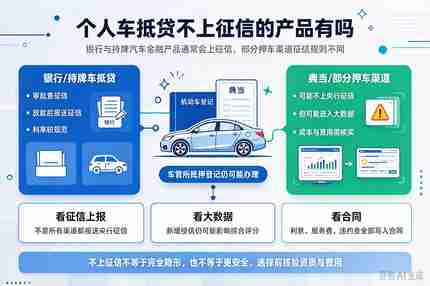
车抵贷上征信这件事,判断标准只有一个,钱是谁放的。放款主体决定了这笔借款有没有报送通道,跟宣传页上写不写、中介嘴上怎么说没有关系。
| 放款主体 | 查不查征信 | 报不报征信 | 常见年化区间 |
|---|---|---|---|
| 银行 | 查 | 100% 报送 | 3.85% 到 10% |
| 持牌汽车金融公司 | 查 | 100% 报送 | 10% 到 18% |
| 持牌消费金融 | 查 | 基本都报送 | 10% 到 24% |
| 正规融资租赁 | 查 | 售后回租也按信贷类报送 | 12% 到 24% |
| 未接入征信的小贷、地方商租 | 多数不查或只查大数据 | 多数不报 | 24% 以上 |
| 典当行押车质押 | 多不查 | 按当物处理,一般不报 | 24% 到 48% |
| 民间个人放款 | 多不查 | 不报 | 不透明,常超 36% |
表里那条界线很清楚,凡是持牌金融机构,车抵贷一定查征信也一定报送,这类产品里找不到不上征信的。不报征信的只有两类,一类是没接入央行系统的机构,一类是把车当物来处理而不是当借款来处理的典当质押。所以中介说能做银行的不上征信车抵贷,这句话本身就不成立,真要办下去,往下走匹配给你的多半是表里最下面那几行。
二、不押车、不上征信、低利息,这三样凑不齐
把车抵贷的需求拆开来会发现一个绕不过去的矛盾。不押车意味着机构手上不掌握车,只能靠征信记录和抵押登记来控制风险,这必然要求查征信、报征信。不上征信意味着机构放弃征信这条约束,那就得靠别的手段补回来,要么把车开走,要么把利率抬上去。
所以三样凑在一起是不可能的组合,任何一家跟你说既能不押车、又不查征信、利息还低,基本可以判断是话术。真实情况一定是三选二,能不押车又不查征信的,利息不会低;能低息又能不押车的,一定上征信;能不查征信又给低息的,车得开到对方车库里。
这个逻辑解释了一个常见现象,去问正规持牌机构要不上征信的车抵贷,对方会直接告诉你没有,然后按正常流程给你报价。愿意接这个需求的,往往是非持牌中介,他们不在放款链条上,只负责把单子转给押车渠道,中间还能收一笔服务费。
三、央行征信上没有,不代表别处看不到
这一层在车抵贷里最容易被忽略。很多车主以为不上央行征信就等于这笔负债隐形了,实际上除了央行征信,还有另一套记录体系在运转。
百行征信、朴道征信这类市场化征信机构,采集范围覆盖了相当一部分非银行放款机构,你在这些机构借过钱、还过款、逾期过,记录会落在他们的数据库里。第三方大数据风控平台采得更广,授信记录、申请次数、多头机构数、逾期表现这些维度都在里面,一份大数据报告能把你在哪儿借过钱、借了多少家、最近点了多少次申请,列得清清楚楚。
所以车抵贷上征信这条线可以绕,大数据这条线绕不过。征信记录具体怎么记、结清后留多久、会不会影响房贷,车抵贷上征信吗那篇拆得更细。后续你再去申请银行的车抵贷或者信用贷,风控调完大数据,发现名下多头、近期申请密集,照样会判定风险偏高。有些人因此产生一个错觉,觉得自己明明没在征信上留下记录,怎么还是被拒,原因就在这里。
车抵贷还有一层约束来自车管所。抵押登记是法定流程,绿本上会留下抵押签注,系统里也能查到。这笔业务在金融机构那一侧没有记录,在这台车的登记信息里却清清楚楚。逾期之后机构拿着抵押合同起诉、申请处置车辆,法律路径是通的,跟报不报征信没有关系。
四、不上征信的账单,贵在哪几处
车抵贷的成本要向同一个口径折算才比得出来。银行车抵贷的年化是 3.85% 到 10%,押车质押的月费率合下来常常是年化 24% 到 48%,中间差了三四倍。把各种附加费用摊进去,差距还要更大。
| 成本项 | 银行车抵贷 | 不上征信的非银渠道 |
|---|---|---|
| 利息 | 年化 3.85% 到 10% | 年化 24% 起,押车常见 24% 到 48% |
| 用车 | 不押车,正常开 | 多数要押车入库,不押车的少且更贵 |
| 附加费 | 评估费、GPS 费按合同明示 | 停车费、保管费、管理费、GPS 费名目多 |
| 车辆所有权 | 始终在你名下,只做抵押登记 | 签售后回租合同的,所有权先转给对方 |
| 逾期处置 | 走催收与司法程序,有缓冲期 | 押车可直接处置,典当逾期即为绝当 |
售后回租这一类值得单独说一句。合同名字叫融资租赁,本质上是你把车卖给对方再租回来用,车辆所有权在合同期内属于对方。这种结构下逾期处置比抵押快得多,也不需要走拍卖流程。很多人签字时只看到不上征信四个字,没注意合同抬头写的是租赁而不是借款,这是最容易吃亏的地方。
还有前置收费这个红线。正规机构不会在放款前收你钱,凡是要求先交保证金、手续费、包装费才能放款的,基本可以掉头走人。这类收费往往和砍头息绑在一起,借十万到手八万,利息按十万算。
五、征信花了才想找这条路,还有更稳的走法
问车抵贷不上征信的车主,十有八九是征信这一侧已经有了状况。与其去找不上征信的车抵贷高息渠道,不如按自己的具体问题对症处理。
查询次数太多的,处理办法是停。三个月内不要在任何 APP 上点测额度、不要提交新申请,让滚动窗口把旧记录淡出去。同时把小额网贷结清并销户,很多人只结清不销户,账户还挂在那里,机构数降不下来。多头机构多的,道理一样,销户比结清更管用。征信有问题还能不能做车抵贷,征信有问题还能申请北京车辆抵押贷款吗那篇按问题类型分了档,可以对着看自己落在哪一档。
有当前逾期的,先处理逾期本身。金额不大的尽快结清并保留凭证,等征信更新之后再进件,走线下人工通道比线上系统过审的机会大得多。被列入黑户或者有呆账的,情况更复杂,黑户真的与车辆抵押贷款无缘吗那篇讲了几条还能走通的路。
如果征信只是轻微瑕疵,其实完全可以正常走持牌渠道。车抵贷上征信在这时候反而是件好事,按时还款的记录会累积成正面信息,后面申请房贷、经营贷的时候用得上。征信报告不是只有污点才留痕,良好的还款历史同样是资产。
六、核验一个产品上不上征信,看这四处
判断一笔车抵贷到底上不上征信,不用听介绍,自己看材料就行。第一处是合同抬头的放款方,翻到落款那一页,看清楚是银行、消费金融公司、融资租赁公司还是某个没听过的商贸公司。持牌机构的名称可以在金融监管总局的公开名录里查到,查不到的要打问号。
第二处是有没有征信查询授权条款。正规车抵贷的合同里一定有一条授权查询个人征信的条款,需要你签字确认。合同里通篇没有这条,说明放款方根本没打算走征信系统,那么它靠什么控制风险,就值得想一想。
第三处是合同性质。标题写的是借款合同还是融资租赁合同,这两类在逾期处置上的差别非常大。有的合同封面写抵押借款,附件里却塞了一份车辆买卖合同,这种就要格外小心。
第四处是放款前收不收费。这一条最简单也最有效,正规流程里所有费用都在放款时扣或者按月收,放款前要你先掏钱的,一律当红线处理。
问清楚之后,最好让业务员把不报送征信这几个字写进补充协议,口头承诺在纠纷里没有任何效力。愿意写的说明心里有底,不愿意写的,前面的承诺也就没什么分量。
七、几句实在话
2026 年的助贷监管口径里,车抵贷这类产品的综合成本必须明示、核心授信环节不得外包,这是明文要求。宣传无视征信、包过、内部渠道的,本身就属于违规话术,遇上了可以直接避开。
更基本的一点是,钱借了终究要还。不上征信改变的只是记录在哪儿,改变不了债权关系。押车渠道敢把钱放给你,靠的是车在手上,处置起来比法院判决快得多。真到了那一步,损失的是一台车,还有后续几年正规融资的空间。
回到最开始的问题,个人车抵贷不上征信的产品有吗,严格说存在,但都不在持牌体系里,只有未接入征信的机构和不报征信的典当质押这两类。这些渠道的代价是利率翻几倍、押车、附加费名目多,还有售后回租把所有权转走的风险。想先弄清自己这台车在正规渠道能贷多少,可以照着北京汽车抵押贷款的评估口径算一遍,数字心里有数了,再判断值不值得为不上征信多付那几倍成本。车抵贷上征信这件事本身并不可怕,记录记得清楚、还得干净,反而是以后办事的凭据。北京航信汽车抵押贷款公司提醒各位借款人朋友,合同落款那一行字比任何承诺都重要,签之前多看一眼。