

北京抵押汽车贷款解押流程是什么?结清解押分两段走,材料先分清谁给
北京车抵贷现在的行情不复杂,额度按评估价五到八成给,年化从 3.85% 到 24% 不等,押证不押车是主流做法。真正让借款人犯难的往往不在借钱那一步,反而落在收尾这一环。最后一期扣款成功,APP 上跳出已结清三个字,很多人以为这事就完了,等到想卖车、想换车、想再押一次,才发现绿本上那行抵押签注还挂着,车管所系统里状态还是抵押中。那么北京抵押汽车贷款解押流程是什么?下面北京航信汽车抵押贷款公司钱云路经理把结清解押拆成两段讲清,哪段慢、材料谁给、线上能不能办,一次说明白,希望对大家有所帮助,让您贷款变得更简单!
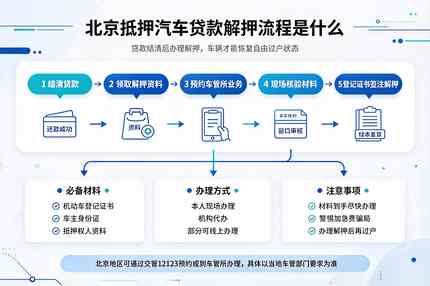
一、还完最后一期不算完,绿本上那行字还在
抵押这件事有个特点,它不会因为钱还完了就自动消失。按《机动车登记规定》的要求,抵押权消灭时,机动车所有人和抵押权人应当共同向登记地车辆管理所申请解除抵押登记。注意共同两个字,这意味着光你一个人跑去车管所是办不成的,必须拿到机构那一侧出具的授权和证明材料。
不解押会挡住哪些事,说得具体一点。过户和转籍排在第一位,车辆处在抵押登记状态,车管所系统会直接拦下转移登记申请,二手车商再想收也不敢收。第二位是再抵押,车还挂着一笔没注销的抵押,第二次抵押登记根本递不进去。第三位容易被忽略,报废更新指标也会受影响,北京这块指标值多少钱,老车主心里都有数。
所以结清解押这一步,性质上不是可有可无的收尾,它决定这台车什么时候能真正回到完全自由的状态。绿本上签注了解除抵押的内容和日期,系统状态变回正常,这台车才算彻底干净。
二、结清解押分两段,慢的那一段不在车管所
多数人把结清解押想成一件事,其实它是两段。第一段是向机构要材料,第二段是去办登记。这两段的时间完全不是一个量级,搞清楚这一点,就不会在车管所门口白等。
| 阶段 | 要做的事 | 耗时 |
|---|---|---|
| 第一段 拿材料 | 结清确认、机构核账、出具结清证明与解押材料、寄回绿本 | 银行七到十个工作日,汽车金融三到五天,小贷和助贷机构不定 |
| 第二段 办登记 | 线上 12123 提交,或到登记地车管所窗口提交,绿本签注 | 线上当天受理,线下材料齐全当场办结 |
等材料的这段时间,主动权不完全在你手上。机构核账要走内部流程,绿本从档案库调出来再寄出,中间还有快递时间。很多人急着卖车,困在这一段干着急,其实可以提前做一件事,最后一期还款到账后就主动打客服电话确认结清状态,问清楚解押材料什么时候能出、能不能自取。自取通常比邮寄快两三天。
办登记这一段反而快,结清解押真正磨人的是前面那段。北京车管所对解除抵押登记是当场办结的,材料齐全的话当天就能拿到签注好的绿本,没有等待期。线下办理不收费用,机构如果派人代办收服务费,属于另一回事,费用问题在车抵贷解押费该不该收那篇里拆得比较细。
三、材料是两张单,机构给的和自己带的别混
结清解押跑空一趟,八成是材料没分清楚。一张单是机构该给你的,另一张单是你自己该带的,去之前照着对一遍,能省掉一次往返。
| 材料来源 | 具体清单 | 最容易漏的点 |
|---|---|---|
| 机构出具 | 贷款结清证明、机动车登记证书原件、抵押权人营业执照复印件、解押授权委托书、解除抵押申请表 | 结清证明必须盖公章,只有电子回单不算 |
| 自己准备 | 车主身份证原件、行驶证、绿本原件 | 身份证要在有效期内,过期当场退件 |
| 公户车加带 | 营业执照、加盖公章的委托书、经办人身份证 | 委托书没盖公章,窗口直接不收 |
| 他人代办 | 代办人身份证、车主委托书 | 12123 上办过电子委托的,纸质委托书可免 |
机构那一侧的材料里,营业执照复印件这一项经常出问题。有的机构给的是没盖章的副本复印件,有的给的是已经过期的旧版,车管所对这两样都不认。正常情况下,机构在车管所备案过公章的,可以免交营业执照原件,但复印件上的章必须清晰可核。拿到材料当场翻一遍,比到了窗口再发现强。
公司名下的车办结清解押,材料比个人车多一组,营业执照、公章委托书、经办人身份证三样齐了才递得进去。公户车抵押在放款那一步的准入条件,公司的汽车抵押贷款条件和流程那篇写得比较全,解押这一侧的材料逻辑跟它是对称的。
四、线上还是线下,看机构接没接那一张网
2025 年 11 月 1 日起,全国推行公安交管一网通办,网上解除机动车抵押登记就在这个范围里。北京现在已经可以线上办,但不是所有情况都能走线上,判断标准只有一个,看抵押权人有没有接入联网核查。
| 对比项 | 交管 12123 线上办 | 车管所窗口办 |
|---|---|---|
| 适用前提 | 抵押权人已接入联网核查并推送解押数据 | 无特殊要求,材料齐即可 |
| 操作路径 | 业务中心、机动车业务、解除抵押,刷脸认证后提交 | 预约后到登记地车管分所或服务站取号提交 |
| 到不到场 | 车主不用到场,刷脸就行 | 本人到场,或按代办要求带委托材料 |
| 办结时间 | 系统自动受理,状态在线更新 | 材料齐全当场签注绿本 |
| 不适合的情形 | 机构未接入、绿本丢失、法院判决解押 | 时间成本高,需要跑一趟 |
线上这条路方便,但有个前提绕不开,这项业务同样要求抵押双方共同申请。机构得先在系统里把解押申请推出来,你手机上才会收到待办提示,机构没动作,你自己在 APP 里点不出这个入口。所以别一结清就盯着 12123 刷,先确认机构那一侧提交了没有。
公司名下的车线上办有额外要求,需要用交管 12123 单位版,由法人或管理员操作,个人版的账号办不了。这类车如果单位没有开通单位版,直接走窗口更省事。
五、绿本签注完,还有四件事要收尾
结清解押办完,绿本拿在手上,很多人拍张照就收进抽屉了。还有几件事顺手做掉,后面能省不少麻烦。
第一件是查状态。打开交管 12123 绑定这台车,看机动车状态是否显示正常,绿本上是否有解除抵押的签注和日期,两处都对上才算真办完。第二件是拆 GPS,办的是不押车贷款,车上大概率装过定位设备,联系机构确认拆除点,或者找正规修理厂检查一遍拆掉,设备留在车上既有续费问题也有隐私问题。第三件是改保险受益人,原合同里第一受益人多半写的是放款机构,结清后要联系保险公司改回本人,不然真出险理赔款还打到机构账上。第四件是留档,结清证明、解押完成页截图、绿本签注页复印一份存好,以后卖车过户直接能用。
这四件事里最容易被跳过的是改保险。车抵贷的合同里通常会约定第一受益人,这个约定不会随着贷款结清自动失效,得主动去变更。花半天时间跑一趟保险公司或者线上提交,比出险时扯皮划算得多。
六、三种特殊情况,按常规流程走不通
多数人的结清解押是标准路径,但确实有三种情况会被窗口退回来,提前知道能少跑一趟。
这三种情形在结清解押里占比不高,遇上了却按常规流程办不动。
绿本丢了是最常见的一种。绿本是解押的必备件,没有它连业务都受理不了,得先带身份证到车管所补办机动车登记证书,补办本身也要几个工作日,办完再走解押。所以绿本从机构寄回来那天,先确认东西在不在、有没有折损。
抵押权人已经注销是第二种。机构不在了,没人给你出委托书,这种情形要准备两样东西,一是市场监管部门出具的原单位注销证明,二是你自己已还款的凭证,两者齐了车管所才受理。前几年小贷平台密集退出,这类情况不算少见。
第三种是法院判决解除抵押。通过诉讼路径解决的,需要提交已生效的调解书、裁定书或判决书,加上法院的协助执行通知书,光有判决书没有协助执行通知书,窗口一样办不了。
七、白跑三趟,多半栽在这四处
第一个坑是把 APP 显示已结清当成已经解押。结清只是债务关系结束,抵押登记是另一套手续,两者之间隔着一道必须主动发起的申请。
第二个坑是结清证明没盖章。机构给的是一张打印的还款明细或者电子回单,看着挺正式,窗口只认盖了公章的结清证明。拿到材料第一件事就是翻章,没有章当场要。
第三个坑是委托书的授权范围写错或者过了有效期。解押委托书要写明办理事项是解除抵押登记,有的机构图省事写的是通用授权,或者日期已经过期,这类材料递进去会被退。
第四个坑是车辆有查封没处理。车辆被法院、检察机关或行政执法部门查封扣押期间,解押业务是办不了的,得先解除查封。买二手车时尽调没做透,接手后才发现有查封,这种情况解押之前还得先打一场官司。
回到最开始的问题,北京抵押汽车贷款解押流程是什么,说白了就是两段,先向机构要齐结清证明、绿本、营业执照复印件和授权委托书,再走 12123 线上或去登记地车管所窗口办解除抵押登记。线上快但要看机构接没接网,线下稳但要材料齐,绿本签注完成那一刻才算真办完。想先把抵押登记这一整套走法看明白,北京汽车抵押贷款办理流程几步走那篇从评估一直画到解押,能对上位置。打算再押一次或者准备换车的,也可以先看北京汽车抵押贷款的评估口径,心里有个额度数。北京航信汽车抵押贷款公司提醒各位借款人朋友,结清那天就把材料清单要过来,别等到要卖车了才想起绿本还在别人手上。