

个人申请办理北京车抵贷被拒的六个常见原因
2026年的北京车抵贷市场,利率比前两年降了一截,押证不押车成了主流模式,京牌车因为处置渠道成熟,成数普遍能给到评估价的六到七成。条件看着不差,可实际进件时,不少借款人材料刚交上去没几天,就收到拒贷通知,还弄不清问题出在哪。车抵贷的审批是人车一起看,车辆状态、权属、征信、负债、材料、用途,任何一处没理顺都可能被拒。那么,个人申请办理北京车抵贷被拒的六个常见原因有哪些呢?下面北京航信汽车抵押贷款公司钱云路经理就为各位借款人朋友详细解答。
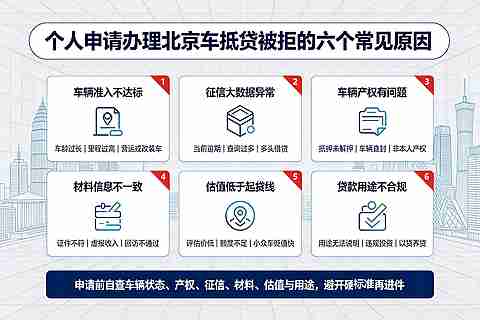
先分清不押车和押车,被拒的原因权重不一样
同样一辆车申请北京车抵贷,走的产品路线不同,审批看的重点也不同。不押车模式把车留在借款人手里正常使用,机构放款主要依赖个人信用和还款能力,车只是担保物,这种模式下被拒,多数出在人和资质上。押车模式要把车交由放款方保管,审批更看车本身的估值和变现难度,被拒多半和车直接相关。申请前先弄清楚自己走的是哪条路线,再对照下面的原因逐项自查,定位会准很多。两类模式在额度和利息上的具体差别,也可以从「北京汽车抵押贷款」首页的专题里逐篇翻看。
原因一 车辆状态与权属没理顺,抵押登记办不了
这一类占比最高,也最容易被忽略。按《机动车登记规定》(公安部令第164号,2022年5月1日施行)第三十二条,申请抵押登记要由机动车所有人和抵押权人共同申请,提交身份证明、机动车登记证书和抵押合同,车管所自受理之日起一日内审查签注。登记环节过不去,后面额度和利率谈得再好都白搭。北京车抵贷的实际拒件里,最常见的四类状态如下。
| 车辆状态 | 拦在哪里 | 处理办法 |
|---|---|---|
| 查封、扣押未解除 | 登记系统处于限制状态 | 先由查封部门解除再申请 |
| 原车贷结清未解押 | 绿本上还有原抵押权人签注 | 办完解除抵押登记再进件 |
| 绿本不在手上 | 押在银行、遗失或在他人处 | 遗失先补领,押在银行先沟通 |
| 违章、事故未处理 | 登记核验环节要求先处理 | 处理完毕状态刷新后再申请 |
2025年11月1日起,公安部推出的交管"一网通办"新措施落地,解除抵押登记和补换领机动车登记证书都能通过"交管12123"App网上办理,不用再跑车管所窗口。换句话说,还清贷款不办解押,会把下一次融资的路堵死,而补上这一步现在手机上就能完成。绿本遗失的情况,补办流程可以参考站内这篇「绿本丢了能办车抵贷吗」的说明。权属方面,夫妻共有车辆需要共有人配合签字,登记在家人或公司名下的车,要么由登记人出面申请,要么先过户,公司名下车辆还要备齐营业执照、公章和股东决议。
原因二 车辆硬指标不达准入,评估价撑不起放款线
北京车抵贷的准入标准各家有宽有严,主流区间整理如下。
| 指标 | 主流要求 | 常见变通 |
|---|---|---|
| 车龄(燃油车) | 10年以内 | 个别渠道放宽到12年 |
| 车龄(新能源) | 6年以内 | 少数产品放宽到8年 |
| 行驶里程 | 15万公里以内 | 部分放宽至20万公里 |
| 车辆性质 | 非营运小型乘用车 | 营运车、网约车基本不受理 |
| 车况 | 无重大事故、泡水、火烧 | 结构受损车辆几乎全拒 |
| 评估价 | 4万元起步 | 冷门停产车残值被压得很低 |
成数方面,北京车抵贷常规放款是评估价的五到七成,多数机构还设有两三万元的最低放款线。举例说,一台评估价3万的老车,按六成只能放1.8万,低于放款线,直接不进件。按揭车还要看净值,评估价低于剩余车贷本金,属于负资产,常规的一抵做不了,能走的只有要求更高的二押产品。
原因三 征信与大数据评分不达标
北京车抵贷有车做担保,对征信的包容度确实比信用贷高,但不等于不看。当前逾期基本直接拒,个别产品对几百上千元的小额逾期留有豁免空间,超过就没得谈。近两年连三累六、呆账、代偿、被执行记录,正规机构几乎都会拒。征信白户也有麻烦,名下完全没有信贷记录,机构没法评估还款意愿,一部分产品明确不收白户。除了人行征信,机构审批北京车抵贷时还会参考个人大数据综合评分,评分低于准入线时系统可能直接秒拒,和征信干净却被拒是同一类逻辑。这一块的具体解法,站内「征信花了能办车抵贷吗」一文写得更细。
原因四 负债与查询拖后腿,原因五 材料信息对不上
负债率按每月还款总额除以月收入算,银行级要求控制在50%以内,部分平台能放宽到70%。名下同时挂着五六笔小额网贷,哪怕每笔只有几千块,审批人员也会判断借款人依赖网贷维持周转,拒贷概率很高,进件前把笔数压到三笔以内更稳妥,这个标准在北京车抵贷的审批里同样认。硬查询同样有讲究,近1个月贷款审批类查询超过3次、近3个月超过6次,通过率明显下滑,申请前一两个月停止点测额度和申卡,让记录冷却一阵。
材料方面,正规机构会交叉核验,身份证地址、居住信息、单位电话回访结果对不上就驳回。流水全走个人微信和支付宝、看不出收入结构的,容易被退回补件。北京不少机构还要求非京籍借款人提供有效居住材料,缺这一项是外地户口办北京车抵贷最常见的拒因之一。
原因六 用途不合规或渠道本身不正规
资金用途受监管硬约束。《个人贷款管理办法》(2024年7月1日施行)要求贷款人对个人贷款资金用途进行管理,大额资金多采用受托支付,由机构直接付给交易对手。北京车抵贷资金可以用于个人消费和小微经营周转,买房、炒股、理财、偿还其他贷款都在禁止之列,回访时用途说不清,或者贷后核查发现资金流向异常,轻则拒贷,重则放款后被要求提前结清。北京地区机构对资金流向的核查明显严于外地,用途凭证建议保留三年。
渠道问题同样算北京车抵贷被拒的原因。放款前收取包装费、加急费、保证金的,合同贷款人写的是个人或者咨询公司的,宣传百分百下款、不查征信的,基本可以判定不正规。签约前把合同逐条过一遍很有必要,站内「车抵贷合同里最坑的五个条款」一文列了重点。正规机构的GPS安装属于正常风控,但要在合同里写清解押后的拆除义务,费用由谁承担也提前问明。
被拒之后怎么补救
先定位问题出在人还是车上。车辆硬指标不达标,换机构意义不大;征信、负债、查询类的问题,想办北京车抵贷就先结清小额网贷、停止新增申请,静养一到三个月再进件,多数记录会明显好转。降预期也有效,北京车抵贷按评估价的五成去申请,通过率比顶着七成申高一截。换机构别连着测,一家一家来,间隔至少一个月,查询越花越难办。也别信包装资料包过的话术,伪造流水和收入证明涉及骗取贷款,是刑事风险。
北京车抵贷能不能成,本质上是人还得起、车押得住、手续办得了、钱去处干净这几条同时过关。各位借款人朋友申请前按上面的清单过一遍,把短板补在进件之前,比被拒之后再折腾省事得多。北京航信汽车抵押贷款公司钱云路经理也希望这篇梳理能帮大家少走弯路,让您贷款变得更简单!