

车贷还有两年结清,现在急需用钱可以办车辆抵押贷款吗?
车贷没结清,答案是可以办,但先分清你走哪条路
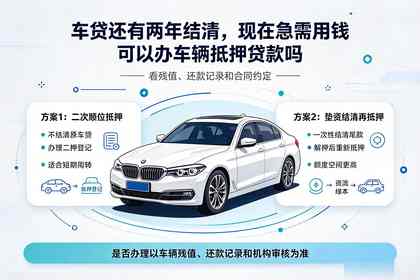
车贷还有两年才到期,突然要用一笔钱,很多车主第一反应就是把车再抵出去一次。北京车辆抵押贷款对按揭车是敞开的,能办,前提是这台车扣掉尾款之后还剩得下空间。剩下的问题才是怎么办,是直接做二次抵押,还是先垫资把原车贷结清、解押了再重新做一抵。两条路到账速度、利息水平、风险大小都不一样,车辆抵押贷款这件事上,急用钱的人恰恰最容易在这一步选错。这也是北京汽车抵押贷款业务里,按揭车进件最集中的场景。
决定能不能办的从来不是还剩两年这个期限,起决定作用的是两个数字,车现在的评估价,和原车贷还剩多少本金。这笔账的算法,之前那篇按揭车还能二次抵押吗的文章里已经拆得很细,评估价乘以可贷成数再减去剩余本金,算出来是负数或者接近零,哪条路都走不通,先去看那篇再回来选路。
三条路径摆在一起比,急用钱怎么选一目了然
北京市场上按揭车再融资,实际能走的路有三条。
| 路径 | 额度空间 | 到账速度 | 成本水平 | 适合谁 |
|---|---|---|---|---|
| 直接做车辆二押 | 剩余净值的一部分,空间有限 | 快,一两天 | 明显偏高,期限短 | 缺口小、用一两个月就还 |
| 垫资结清再一抵 | 评估价七到八成,额度最大 | 三到七个工作日 | 利息低,多一笔垫资费 | 缺口大、想要长周期低月供 |
| 与原机构协商置换 | 按原机构政策 | 看审批节奏 | 最低,走银行口径 | 资质好、原车贷就是银行做的 |
直接二押快就快在不动原贷款,机构第二顺位进来或者直接收车质押,当天到第二天就能放。代价是利息,市场上这类业务年化普遍偏高,期限大多一到三个月,属于纯应急。垫资结清这条路慢一些,慢在垫资、结清证明、车管所解押这几个环节串起来要三到七个工作日,但解押之后车就是全款车,按一抵重新做,额度能到评估价七到八成,利息也按正常车辆抵押贷款走。很多车主两边一算,最后选的是第二条,多等几天换一个低得多的总成本。而在北京航信汽车抵押贷款公司,垫资结清再一抵的方案走得多,费用口径也摆在台面上谈。
还有一条容易被忽略的路,去问问当初给你放车贷的银行。如果原车贷就是银行做的,还款记录一直良好,增贷或者置换的方案利息是三条路里最低的,缺点是审批慢,急用钱未必等得起。
垫资结清这条路上,三个环节要盯死
选垫资结清的车主多,这一段的坑也最密。
第一,垫资费在签约前问死。谁出、多少钱、按天怎么算,写进合同。有的中介嘴上说帮你结清,实际收的垫资费高得离谱,把低利息的省额全吃回去。第二,结清到解押之间的空窗期风险问清。原贷款机构出结清证明、车管所办解除抵押登记都需要时间,这期间车还在原抵押状态,新贷款放不了,车辆如果出事故理赔也会麻烦,这段时间的风险和费用由谁承担,提前讲明白。第三,绿本解押之后核对登记栏,确认原抵押注销记录已经打印上去,再办新的抵押登记。解押的具体流程和材料,之前绿本怎么拿回来那篇文章里写过完整步骤,照着走就行。
另外翻出当初的车贷合同看一眼,确认里面没有禁止提前结清或者限制二次抵押的条款。绝大多数车贷支持提前还款,但有的合同对结清时间点有约定,违约金说多少就是多少,别到办的时候才发现要多掏一笔。
直接二押之前,这四个问题先过一遍
急着用钱选了直接二押,也要把这几个问题过一遍再签字。
一问登记。正规的抵押权要在车管所登记才成立,北京的车管部门对第二顺位抵押登记的受理口径并不统一,如果机构只收备用钥匙和一副GPS、不做登记,这笔业务的法律性质就变了,出了纠纷维权难度大得多。二问月供。两笔贷款叠加,每个月要还的钱算清楚,收入覆盖不了双份月供,别办。三问处置顺序。真走到还不上那一步,车被拍卖,拍卖款先偿还原车贷,剩下来的才轮到二押机构,你的车在别人眼里本来就是残值优先给了前面的人,这个结构心里要有数。四问总成本。利息加服务费加GPS费加可能的垫资费,加在一起再和垫资结清那条路比一次,很多车主比完就改主意了。
北京车辆抵押贷款办理前的最后一步核对
急用钱选机构,先把时间线捋直。今天签约,直接二押理论上明天到账,可它的期限短,一个月后你面对的还是同一笔钱加更高的利息。垫资结清要等一周,但放出来的额度大、周期长,分摊到每个月的压力小。把用多久能还上这个问题先答了,路径自然就清楚了,能用一两个月还上的,二押的快才真的值钱;要用一年半载的,别贪那几天。
还有一类车主的情况更典型,车贷刚还了一年出头,尾款还剩很多,评估价减下来没有空间。这种时候谁跟你说二押也能做大额,都要多留个心眼,空间摆在那里,多出来的钱迟早要从别的地方找补。先老老实实按月还着,把尾款压下去,等净值出来了再操作,反而是最快的路。
无论走哪条路,落笔之前把机构核一遍。营业执照、放款资质、实际经营地址,涉诉和被执行记录,这几样查清了再谈利息。急用钱的人最容易被快字冲昏头,而那些专挑急客下手的套路,恰好都包装得又快又热情。
在北京做车辆抵押贷款,按揭车不是不能碰,是每一步都要落在纸面上。车辆抵押贷款批下来的只是开始,成本和风险都写在合同里。钱云路经理在北京航信汽车抵押贷款公司帮车主办北京车辆抵押贷款这些年,见得多的是本来只想应急三五万,被高额垫资费和短周期高息二押套进去,最后多还一倍。把账算在前面,把合同读完再签字,车辆抵押贷款这件事就难不倒您。还有拿不准的地方,欢迎在评论里问,也希望对大家有所帮助,让您贷款变得更简单!