

办理北京汽车贷款抵押都需要准备什么资料?车管所和机构要的不是一套
北京汽车抵押贷款现在的行情,全款车最高能放到评估价的八成,银行系产品年化从 3.85% 起,押车模式八成到九成、多数当天到账,确实给了车主一条不卖车也能周转的路。那么办理北京汽车贷款抵押都需要准备什么资料呢?很多人办北京汽车抵押贷款时拿着网上一份清单去跑,到了现场才发现少了股东决议,或者绿本还压在上一家机构手里,白跑一趟不算,进件窗口也耽误了。下面北京航信汽车抵押贷款公司钱云路经理就按实际办理顺序,把该带的材料一层一层拆开,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
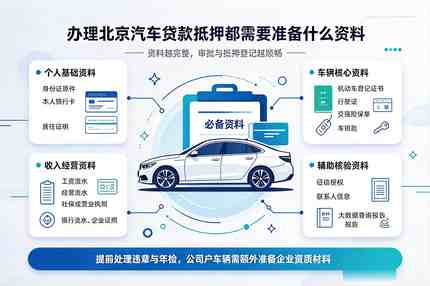
一、车管所只认四样,机构要的远不止这些
北京汽车抵押贷款的材料清单之所以容易看晕,是因为它压根不是一张表,是两层。第一层是车管所抵押登记要的法定材料,第二层是资金方风控要的进件材料。两层各管一段,缺哪层都走不完。
车管所那一层,按《机动车登记规定》的口径,抵押登记由车主和抵押权人共同申请,核心就四样。车主身份证明,个人带身份证、企业带营业执照加公章;抵押权人身份证明,机构提供,已经备案过的可以免原件;机动车登记证书原件,也就是绿本;机动车抵押合同,要盖抵押权人公章。窗口还可能要一份《机动车抵押登记/质押备案申请表》,代办的话再加委托书和代理人身份证。
这里有个反常识的点值得记住。车管所并不看行驶证、保单、流水这些东西,可资金方全都要。所以只带那四样去车管所是够的,只带那四样去找机构就不够了。反过来说,把机构那一整套都搬到车管所窗口,也用不上。
| 材料 | 车管所登记 | 机构进件 | 备注 |
|---|---|---|---|
| 身份证原件 | 要 | 要 | 临时身份证多数不受理 |
| 机动车登记证书(绿本) | 要原件 | 要原件 | 签注栏要能写下新抵押 |
| 抵押合同 | 要 | 要 | 机构盖章,别签空白件 |
| 行驶证 | 不看 | 要正副本 | 年检要在有效期内 |
| 交强险保单 | 不看 | 多数要 | 部分要求剩余期限满 3 个月 |
| 近 6 个月流水 | 不看 | 多数要 | 押车渠道部分可免 |
| 本人一类银行卡 | 不看 | 要 | 二类账户放不了款 |
二、个人车材料,按身份、车况、还款三段备
个人名下的全款车办北京汽车抵押贷款是最顺的一档,材料分成三段来准备,比按类别一股脑堆在一起好记。
第一段是身份。身份证原件放最上面,有效期要够,临时身份证和过期件多数机构直接退。本人实名的一类储蓄账户带一张,放款和还款都走这张,姓名得和身份证完全一致,二类账户收不了大额放款。户口本或者居住证明视户籍而定,北京户籍带户口本,非京籍多数机构会要居住证,退一步提供近半年社保或者个税记录也行。婚姻证明别漏,已婚带结婚证,离婚带离婚证或者判决书,这一项决定车辆是不是夫妻共同财产,后面会提到。
第二段是车况。绿本原件是核心,机构要看上面的登记信息、抵押记录和签注栏。行驶证正副本带齐,车架号和发动机号要能和实车对得上。交强险保单在有效期内,商业险建议一起带,车损加三者五十万加不计免赔这套组合,部分产品拿它当准入或者提额条件。购车发票、购置税完税证明属于加分项,用来核对车辆来源,二手车拿交易发票替代也行。备用钥匙按产品定,不押车有的机构收一把封存,平安车主贷这类产品明确不收,押车则要主钥匙加备用钥匙全交。车本身也得到场,评估师要看外观、里程、内饰和出险记录。
第三段是还款能力,这一块决定北京汽车抵押贷款能批下来多少额度。上班族备近 6 个月代发工资流水,加社保、公积金或者个税记录,工作稳定性一目了然。个体户和企业主备对公流水加营业执照,纯经营性质的还要说明资金用途,购销合同、进货单都可以。征信这块不用自己准备材料,机构会拿授权书去查,可提前自己拉一份看看近 3 个月查询次数和当前有没有逾期,心里有底再进件,比现场被问住要强。
三、公户车最容易漏的是那一份决议
公司名下的车去办北京汽车抵押贷款,材料比个人车多出一整套,而这一整套里最容易漏的,是股东会决议。多股东的公司没这份决议,抵押效力有瑕疵,机构一般直接退件,前面跑的全白费。
企业侧要带的东西,营业执照正副本要能看出正常存续、没有经营异常;公章、法人章都带上,合同和决议现场要盖;法定代表人身份证;公司章程,注意要工商调档版,自己打印的复印件不认;股东会或者董事会同意以该车辆抵押的正式决议,参会股东签字加盖章,签字比例要和章程写的一致;对公账户近 6 个月流水;部分机构还会要企业征信授权。非法人本人去办,再加一份盖公章的授权委托书和经办人身份证。
这里有个实操细节值得提前做,北京航信汽车抵押贷款公司见过的退件里,一多半出在这份决议上。决议上通常有三个位置要签字盖章,股东签字处、公司盖章处、法定代表人签字处,缺一处就得重新开。多股东公司走流程要时间,出发前一天把决议签好扫描一份留底,到现场直接交,能省下大半天。之前写过一篇公司名下的车能办北京汽车抵押贷款吗,里面把公户车的准入条件和股东结构要求讲得比较细,公司车可以对照着看。
四、按揭车、夫妻车、二手车,三种情况各有补法
办北京汽车抵押贷款,车权属不一样,补的材料差别很大,这一节按三种常见情况分开说。
按揭还没结清的车,先确认两件事。一是原贷款剩余本金和能不能二押,二是原合同里有没有禁止二次抵押的条款。材料上要加原贷款合同、还款流水、剩余本金证明。绿本如果还压在原机构,走余值抵押得原机构配合出证明,走先结清再抵押则要先拿到结清证明、办好原抵押的解押,再重新登记。这里提醒一句,原抵押没解押的车,系统里状态还显示已抵押,新贷款办不下来,得先去车管所把解除抵押登记办掉。
夫妻共同财产的车,夫妻双方身份证加结婚证,多数机构要求双方共同到场签字。一方实在到不了,得提供经公证的授权委托书,随手写一张纸条不管用。配偶不知情的情况下处置共有车辆,后面容易出纠纷,机构在这一环审得比较认真。
刚过户的二手车,要备完整过户凭证,多数机构要求过户满 6 个月以上,车辆状态要干净,没有查封、没有未结案事故。过户次数多的车评估价会往下走,额度也跟着降,这一点在准备材料之前就该有个预期。
五、押车和不押车,材料只差两样
北京汽车抵押贷款的两种模式,材料清单看着差别不小,实际比对下来只差两样东西。押车多交备用钥匙、不用装 GPS,不押车反过来。
| 材料项 | 押车 | 不押车 |
|---|---|---|
| 身份证、银行卡、绿本、行驶证 | 都要 | 都要 |
| 车辆钥匙 | 主钥匙加备用钥匙全交 | 部分产品收一把封存 |
| GPS 安装 | 不需要 | 通常要,设备加服务费常见 1000 至 2000 元 |
| 车管所抵押登记 | 典当质押多数不强制 | 必须办理 |
| 车辆去向 | 入库封存保管 | 验车后自己开走 |
一行结论值得单独说。不管押不押车,抵押登记该办还得办,所以绿本原件两套路径都不能缺。不押车只是拿 GPS 换掉了实物保管,材料层面的差别就到这里为止。押车那条线的完整手续,从交车入库到赎车核对,可以看办理北京押车贷款需要什么手续那篇,两套清单别混着备。
六、出门前五分钟自查,别把时间花在来回跑上
北京汽车抵押贷款的材料齐了还可能办不成,问题往往不在清单上。出发前花五分钟,把这五条过一遍。
一看绿本在不在手上。丢了先去车管所补办登记证书,没有捷径,补办本身要几个工作日。二看有没有旧抵押没解除,绿本签注栏里写着解除抵押却没有办登记的,先办登记。三看车辆状态,交管 12123 上抵押、查封、违章、年检四项一次都能查清,有未处理违章和逾期年检的,先处理干净。四看车辆性质,营运车、网约车、报废车多数银行车抵贷产品不接,燃油车常见要求车龄 10 年以内、里程 15 万公里以内,评估值多数要 4 万元以上才有可贷空间。五看征信,当前有逾期、近 3 个月查询次数太多的,先把申请停一停,别继续点测额度链接。
还有三条红线值得记牢。放款前收 GPS 费、保证金、加急费、验资费的,一律先放一放,正规机构是放款成功后按合同收费。空白合同不签,重点看综合年化成本、提前还款违约金和逾期责任这三项。声称不用本人到场、不用绿本、资料不齐也能包装的,本质是伪造材料,进了黑名单几年都难再办。所有材料只交银行或者持牌机构,路边的中介手上过一遍,风险就多一层。
把这些理清楚以后再看北京汽车抵押贷款要准备的资料,其实就三块,身份与还款材料、车辆证件材料、按权属补的专属文件。真正花时间的从来不在准备本身,在出发前没核对,到了现场才发现少一份决议、配偶没到场、绿本还在上一家机构压着。清单打勾花五分钟,来回跑一趟至少半天,这笔账怎么算都划算。