

公司的汽车抵押贷款条件和流程有哪些?公户车抵押贷款先备两套材料
在北京做小生意,钱往往压在货、押金和垫资上。车是公司名下那台商务车,平时接送客户也拉样品,真到周转紧的时候,很多老板第一反应是把它押出去换现金,可真去问,机构开口就要营业执照、要股东决议、要对公流水,一听就懵。那么公司的汽车抵押贷款条件和流程有哪些?下面北京航信汽车抵押贷款公司钱云路经理把企业侧和车辆侧的条件、两套材料、七步流程一次讲清,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
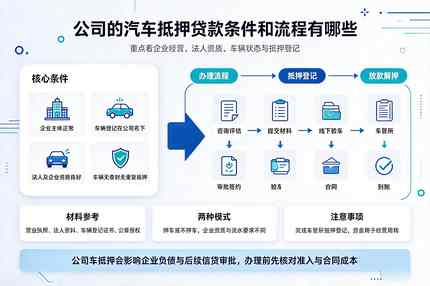
一、公户车抵押贷款看三条线,少一条都办不下来
先说清楚公户车抵押贷款和个人车抵押的根本差别。个人车抵押看的是车主一个人的征信和车辆状态,公司名下这台车,抵押人写的是企业,押的是企业的资产,所以风控要同时看三件事。
第一条线是企业主体,公司得正常存续、正常经营、没有异常名录和未结执行。第二条线是车辆权属,绿本必须登记在公司名下,没有查封、没有未解押的前手抵押。第三条线最容易被忽略,是内部决策,按公司章程走完股东会或董事会决议,同意用这台车做抵押。三条线同时成立,公户车抵押贷款才算有了进场资格。
很多老板觉得公司是自己的,车押不押自己说了算。法律上并不这么看。公司是独立主体,处置公司资产要走章程规定的程序,缺了那份决议,后期一旦有股东提出异议,抵押效力会被质疑,机构放款前也会因此退件。
二、企业这一侧,机构会核这几项
营业执照正常存续,这是最基本的。多数机构偏好成立满一年以上的企业,注册几个月、没有实际经营痕迹的空壳公司,拿车来押也很难过。经营异常、欠税、未结被执行,这三项只要有一项挂着,车况再好也白搭,进件前先去企业信用信息公示系统自己查一遍。
对公流水是第二道。近六到十二个月有连续进账,能看出经营是真的在跑,额度评估也会好看一些。完全没有对公流水、全靠法人个人卡收款的企业,需要补充经营合同、进货凭证这类材料,能提供的机构会明显变少。
第三是征信,企业征信和法人个人征信要一起看。企业这边看有没有逾期、有没有对外担保代偿,法人这边看个人负债、当前逾期和近半年的查询密度。公户车抵押贷款的主体虽然是公司,法人个人的信用状况照样是审批的重点,两边任何一边出问题,都会影响最终结果。
三、车辆这一侧,核的是几个硬指标
车辆这一侧,公户车抵押贷款核的是几个硬指标。绿本在手里、登记在公司名下,这是前提。绿本丢了要先补办,补办登记证书走车管所流程,来回也要几天,别等到验车那天才发现。车辆不能有查封、锁定,也不能还挂着一笔没解押的抵押,二押在公户车上比个人车更难做,多数银行直接不接。
年检要在有效期内,交强险在保,商业险最好也齐。车龄方面,多数机构接受八年以内,豪华品牌可以适当放宽,营运性质的车辆、货车、大客车限制最多,能接的机构很少,非营运乘用车是最好办的一类。
额度按评估价打折给。行业里常见区间是评估价的五到八成,具体看成数、车况和企业资质。名下有两台以上公司车的,可以打包一起做,总额度比单车更稳,这也是不少物流、工程类企业常用的做法。
四、材料是两套,车管所只认四样
公户车抵押贷款的材料比个人车多一整组企业件,这是很多人第一次办最容易漏的地方。提前按两套分开整理,进件会顺很多。
| 材料组 | 具体清单 | 容易漏的点 |
|---|---|---|
| 企业件 | 营业执照副本、法人身份证、公司章程、股东会或董事会决议、近六到十二个月对公流水、公章财务章 | 章程要工商调档版,决议要按章程签字盖章 |
| 车辆件 | 机动车登记证书原件、行驶证正副本、交强险与商业险保单、购车发票或购置税凭证 | 保单受益人部分机构要求写成放款方 |
| 代办件 | 法人授权委托书、经办人身份证 | 委托书要盖公章,法人不到场时必须带 |
到了车管所,法定要求的其实只有四样,双方身份证明、机动车登记证书、抵押合同,单位这一侧还要营业执照和加盖公章的委托书。机构收的那一大摞是企业风控要看的,车管所只看这四样,两件事别混着准备。
五、七步走完,最容易拖时间的是第三步
公户车抵押贷款的流程本身不复杂,难的是每一步的时间不可控。把顺序理清楚,心里有数,就不会被中间环节牵着走。
| 步骤 | 做什么 | 一般耗时 |
|---|---|---|
| 一 预审评估 | 报行驶证和绿本信息,机构初评残值和可贷额度 | 当天出结果 |
| 二 提交进件 | 交两套材料,查企业征信、法人征信、车辆状态 | 一到两个工作日 |
| 三 验车出方案 | 实车核验车架号、里程、事故与违章,出正式方案 | 最容易拖,看约车排期 |
| 四 签约 | 签借款合同与抵押合同,法人签字盖公章 | 半天 |
| 五 抵押登记 | 公司经办人和机构人员一起去车管所或登记服务站 | 一个工作日办结 |
| 六 放款 | 登记完成后打款,一般进对公账户 | 当天到次日 |
| 七 结清解押 | 拿结清证明,回车管所解除抵押,绿本恢复正常 | 解押本身不收费 |
顺利的话三到五天能拿到钱,拖得久的往往耽误在验车排期和材料补件上。验车要开实车到指定地点,公司车如果平时在跑业务,得提前协调出半天时间。补件多半出在企业侧,章程版本不对、决议签字不全、流水时间不够,这些都是可以提前避免的。
六、三个坑,踩一个就白忙
第一个坑是以为老板签字就能押。缺股东会决议就进件,机构一审就退,补决议还要重新走签批流程,来回又是一周。第二个坑是企业本身有异常。经营异常名录、欠税、未结执行,这三项没处理干净,车再好也过不了初审,进件前花十分钟自查,比事后解释省事。第三个坑是放款去向。公户车抵押贷款原则上打对公账户,少数机构可以协商打到法人个人卡,但要有经营用途的凭证,否则放款后被风控追问资金流向,后续再申请就麻烦了。
还有两件事值得提前问清楚。一是费用,服务费、GPS 费、提前还款违约金,全部写进合同再签,口头承诺不算数。二是押车还是不押车,公司户做不押车对资质和流水要求更高,利率通常更低一些,押车额度容易做高但车要停在指定场地,影响日常使用,按自己的用车频率选。
回过头看,公司的汽车抵押贷款条件和流程有哪些,条件就是企业正常经营、车辆权属清晰、内部决议走完这三条线,流程就是评估、进件、验车、签约、抵押登记、放款、解押这七步。想先确认自己这台车能贷多少,公户车抵押贷款的额度区间可以对照北京汽车抵押贷款的评估口径先算一遍。公司车能不能做的边界,公司车也能抵押贷款吗那篇讲得更细,个体户拿营业执照加车办贷的优势可以看个体户用车抵贷周转靠谱吗。材料备齐、决议签全、抵押登记办完,北京航信汽车抵押贷款公司提醒各位企业主,这三件事做到位,三五天拿到周转资金并不难。